Você descobriu que seu nome está no SPC ou no Serasa, mas tem certeza de que não deve nada? Ou pagou a dívida há meses e o nome continua sujo? Talvez nem saiba de onde veio essa cobrança.
Essa situação tem nome: negativação indevida. E ela é mais comum do que parece. Todo ano, milhares de brasileiros têm crédito negado, cartão bloqueado ou contrato recusado por causa de uma restrição que simplesmente não deveria existir.
A boa notícia é que a lei protege você e de forma bem clara. Se o seu nome foi negativado sem justa causa, você tem direito à retirada imediata do nome e, na maioria dos casos, à indenização por danos morais.
Neste artigo, o time do Aded Mattos Advogados explica tudo o que você precisa saber, em linguagem simples.
O que é negativação Indevida?
Negativação indevida é quando o seu nome é incluído em um cadastro de inadimplentes (SPC, Serasa ou Boa Vista) sem que exista uma razão legítima para isso.
Parece simples, mas na prática pode acontecer de várias formas. A empresa pode negativar uma dívida que você já pagou. Pode cobrar por um serviço que você nunca contratou. Pode incluir seu nome por um erro de sistema. Ou pode manter a restrição depois que o prazo legal já venceu.
O que todas essas situações têm em comum? Você está sendo prejudicado por algo que não é culpa sua. E o direito brasileiro é claro: isso não pode ficar sem consequências para quem fez a negativação.
Quais são os casos mais comuns de negativação indevida?
Antes de saber o que fazer, ajuda entender se o que aconteceu com você se encaixa nos casos mais frequentes. Os principais são:
- Dívida já paga: Você quitou o débito, mas a empresa não atualizou o cadastro. É uma das situações mais comuns e uma das mais fáceis de provar, pois o comprovante de pagamento já é suficiente.
- Serviço nunca contratado: Alguém usou seus dados para contratar algo em seu nome (fraude), ou a empresa simplesmente cobrou por algo que você nunca pediu.
- Dívida prescrita: Toda dívida tem prazo para ser cobrada. Para a maioria dos casos de consumo, esse prazo é de 5 anos a partir do vencimento. Passado esse tempo, a negativação deve ser removida automaticamente. Se continua lá, é indevida.
- Falta de notificação prévia: A lei exige que o consumidor seja avisado por carta antes de ter o nome incluído no cadastro. Se você não recebeu essa comunicação, a negativação pode ser contestada.
- Erro de digitação ou de sistema: Às vezes o CPF errado é negativado. Acontece com mais frequência do que as empresas gostariam de admitir.
Quais são os seus direitos em caso de negativação indevida?
Se você identificou que foi negativado indevidamente, a lei coloca à sua disposição três direitos principais. Veja cada um deles.
Exclusão imediata do nome
Após identificar a irregularidade e comunicar a empresa responsável, ela tem 5 dias úteis para retirar seu nome do cadastro. Esse prazo está previsto no artigo 43, §3º do Código de Defesa do Consumidor (CDC).
Se a empresa não cumprir, você pode acionar o Procon da sua cidade ou entrar na Justiça pedindo a exclusão em caráter de urgência — e o juiz pode determinar a retirada em questão de dias.
Indenização por danos morais (presumida)
Esse é um ponto muito importante: você não precisa provar que sofreu constrangimento ou prejuízo emocional para ter direito à indenização.
O Superior Tribunal de Justiça (STJ) consolidou o entendimento de que o simples fato de ter o nome negativado indevidamente já configura dano moral. Os juristas chamam isso de dano moral in re ipsa (ou presumido), que é o dano que se presume pela própria situação, sem necessidade de prova adicional.
Pense assim: ter crédito negado na farmácia, não conseguir financiar um carro, ser barrado na hora de alugar um apartamento. Tudo isso é constrangimento real. A lei reconhece isso.
Devolução em dobro do valor cobrado indevidamente
Se além de negativar seu nome a empresa também cobrou um valor que você não devia e você acabou pagando por desespero, o artigo 42, parágrafo único do Código de Defesa do Consumidor garante que você receba esse valor de volta em dobro, acrescido de correção monetária e juros. A única exceção é se o erro for considerado justificável.
Quanto vale a indenização por negativação indevida?
Não existe um valor fixo, pois cada caso é analisado individualmente pelo juiz. Mas dá para ter uma ideia dos valores praticados pelos tribunais brasileiros.
| Situação | Faixa de Indenização Estimada |
| Caso simples, erro pontual | R$ 3.000 – R$ 8.000 |
| Negativação de dívida já paga | R$ 5.000 – R$ 10.000 |
| Manutenção por longo período | R$ 8.000 – R$ 15.000 |
| Fraude (nome usado sem seu consentimento) | R$ 10.000 – R$ 20.000 |
| Reincidência do credor | R$ 15.000 – R$ 25.000 |
Nossa equipe preparou a tabela acima após ampla pesquisa de decisões judiciais em casos de negativação indevida. Porém, tenha em mente que o resultado nunca pode ser prometido por um advogado, bem como tudo depende das circunstâncias do seu caso.
Fatores que influenciam o valor da indenização
O juiz geralmente vai considerar alguns elementos para fixar o valor da indenização:
- Tempo de permanência da negativação: quanto mais tempo seu nome ficou sujo, maior tende a ser o valor;
- Consequências concretas: perdeu emprego, teve crédito negado em momento crítico, ou passou por situação pública de constrangimento?
- Comportamento da empresa: ela agiu com descaso? Reincidiu?
- Capacidade econômica do réu: empresas de grande porte costumam pagar valores maiores para que a indenização tenha efeito pedagógico
O que fazer quando o nome é negativado indevidamente?
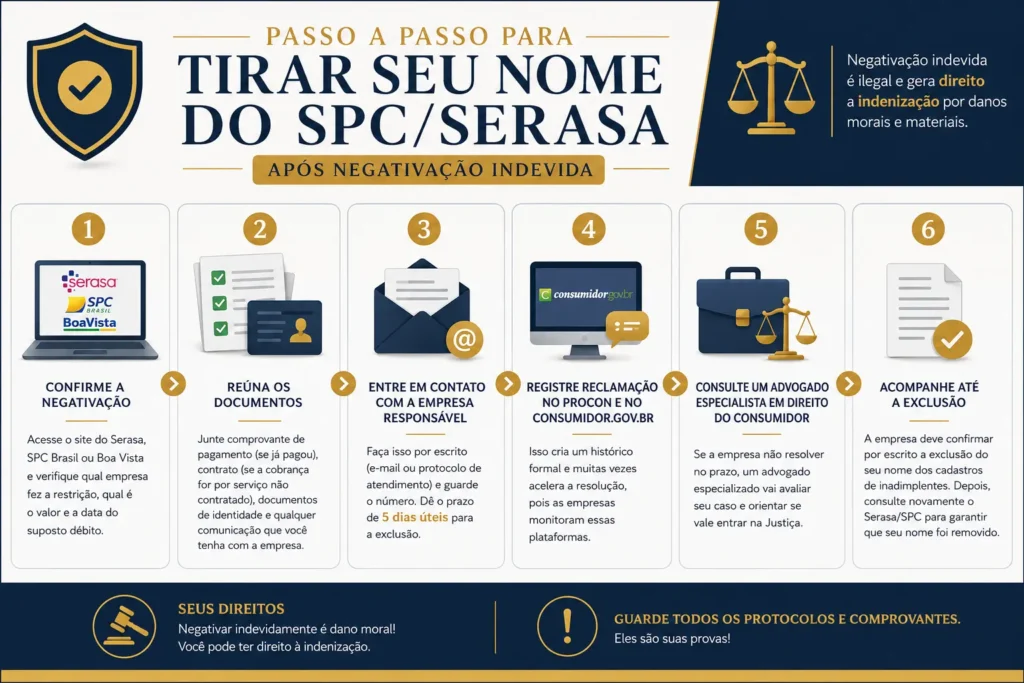
Se você descobriu agora que seu nome está negativado sem razão, siga este passo a passo:
- Confirme a negativação: Acesse o site do Serasa, SPC Brasil ou Boa Vista e verifique qual empresa fez a restrição e qual é o valor e a data do suposto débito.
- Reúna os documentos: Comprovante de pagamento (se já pagou), contrato (se a cobrança for por serviço não contratado), documentos de identidade e qualquer comunicação que você tenha com a empresa.
- Entre em contato com a empresa responsável: Faça isso por escrito (e-mail ou protocolo de atendimento) e guarde o número. Dê o prazo de 5 dias úteis para a exclusão.
- Registre reclamação no Procon e no Consumidor.gov.br: Isso cria um histórico formal e muitas vezes acelera a resolução, pois as empresas monitoram essas plataformas.
- Consulte um advogado especialista em Direito do Consumidor: Se a empresa não resolver no prazo, um advogado especializado vai avaliar seu caso e orientar se vale entrar na Justiça.
O que dizem os tribunais sobre negativação indevida?
Além da lei, a jurisprudência — ou seja, as decisões dos tribunais — deixa bem claro como esse tema é tratado na prática.
O STJ e o dano moral presumido
O Superior Tribunal de Justiça consolidou que a negativação indevida gera dano moral in re ipsa (presumido). Isso significa que o simples fato de ter o nome inscrito irregularmente já é suficiente para o direito à indenização, sem precisar provar sofrimento.
Existe um ponto importante que você precisa conhecer antes de entrar com uma ação: a Súmula 385 do STJ.
Súmula 385 do STJ: “Da anotação irregular em cadastro de proteção ao crédito, não cabe indenização por dano moral, quando preexistente legítima inscrição, ressalvado o direito ao cancelamento.”
Ela diz, resumindo, que se você já tem outra negativação legítima no seu nome — ou seja, uma dívida real que não pagou — a negativação indevida adicional não gera direito à indenização por danos morais.
A lógica do STJ é que, se seu crédito já estava comprometido por uma dívida real, a negativação irregular não causou um dano novo ao seu crédito.
Mas há uma exceção importante a essa regra. Se você tem outras negativações no seu nome, mas está na Justiça provando que elas também são irregulares, você ainda pode ter direito à indenização pela nova negativação indevida.
Veja uma decisão nesse sentido na seguinte notícia publicada no portal do STJ: “Dano moral por inclusão indevida em cadastro restritivo é possível mesmo com inscrição preexistente”.
Caso real: Financeira condenada após dívida quitada
Em janeiro de 2025, a 19ª Vara Cível de São Paulo condenou uma instituição financeira ao pagamento de R$ 5.000 em danos morais mais ressarcimento de despesas, após manter a negativação de uma consumidora mesmo depois que ela quitou um débito de R$ 252,88.
O juiz Marcos Hideaki Sato reconheceu que “a instituição financeira não cumpriu o ônus de provar a inadimplência” e considerou a negativação e o protesto irregulares. (Processo nº 1079361-06.2024.8.26.0100 — TJ-SP). Caso tenha interesse em ler mais sobre, essa notícia foi publicada no Migalhas.
Esse caso ilustra bem algo que acontece com frequência: a empresa insiste na negativação mesmo depois de receber o pagamento. E a Justiça tem sido clara ao punir esse tipo de conduta.
Conclusão: Você não precisa aceitar uma negativação indevida
Ter o nome negativado indevidamente é uma situação injusta e a lei está do seu lado.
Você tem direito à exclusão imediata do cadastro, à indenização por danos morais (que é presumida, sem precisar provar sofrimento) e, se for o caso, à devolução em dobro do valor cobrado.
O caminho mais seguro é contar com orientação jurídica especializada. Um advogado vai analisar as especificidades do seu caso, identificar se a Súmula 385 se aplica ou não, reunir os documentos certos e conduzir o processo da forma mais eficiente possível.
O escritório Aded Mattos Advogados está à disposição para analisar o seu caso. Se você foi negativado indevidamente, entre em contato e agende uma consulta — vamos verificar juntos quais são os seus direitos e o melhor caminho a seguir.
Perguntas Frequentes sobre negativação indevida
Quanto tempo demora para tirar o nome após a negativação indevida?
Após você comunicar formalmente a empresa sobre a irregularidade, ela tem 5 dias úteis para retirar seu nome do cadastro, conforme o artigo 43, §3º do CDC. Se não cumprir esse prazo, é possível pedir na Justiça a exclusão em caráter de urgência, o que pode acontecer em questão de dias.
A negativação indevida por dívida já paga dá direito a indenização?
Sim. Dívida paga e nome ainda negativado é uma das situações mais comuns de negativação indevida. O comprovante de pagamento é sua principal prova. O dano moral é presumido pelo STJ, então você não precisa provar que sofreu para ter direito à indenização.
E se minha dívida for muito antiga — ainda posso ser negativado?
Não. Dívidas de consumo prescrevem em 5 anos a partir do vencimento. Após esse prazo, o credor não pode manter a negativação. Se seu nome ainda constar nos cadastros depois de 5 anos, trata-se de negativação indevida, o que pode gerar direito à retirada do registro e à indenização.
Preciso contratar advogado para entrar com ação por negativação indevida?
Para causas de até 20 salários mínimos, você pode ingressar com a ação no Juizado Especial Cível sem advogado. No entanto, contar com representação jurídica aumenta significativamente as chances de sucesso e ajuda a garantir que todos os seus direitos sejam pleiteados corretamente, incluindo eventuais danos morais mais elevados e a devolução em dobro de valores cobrados indevidamente.
A Súmula 385 do STJ pode me impedir de receber indenização?
Pode, caso exista outra negativação legítima em seu nome. Nessa situação, como regra geral, não há direito à indenização por danos morais em razão de uma negativação indevida adicional. Contudo, se as demais negativações estiverem sendo contestadas judicialmente, o STJ admite exceções. Vale a pena consultar um advogado para verificar se o seu caso se enquadra nessas hipóteses.
O que é dano moral in re ipsa?
É o dano moral presumido pela própria ocorrência do fato, sem necessidade de comprovação adicional do sofrimento. O STJ entende que a negativação indevida, por si só, já é suficiente para caracterizar o dano moral e justificar a indenização, sem que a pessoa precise demonstrar abalo emocional específico.